
汇率波动吞噬利润,进出口商如何借助ERP实现科学风控
汇率是进出口业务中最基础的经营变量之一。一笔订单从询价到交付,往往跨越数周甚至数月,期间汇率的每一次变动都在影响着订单的真实收益。对进出口商而言,精准地预测汇率走向是并不现实的事情,但是利用数字化工具,在报价落笔之前,就把汇率变量系统化地算进成本里还是可以做到的。
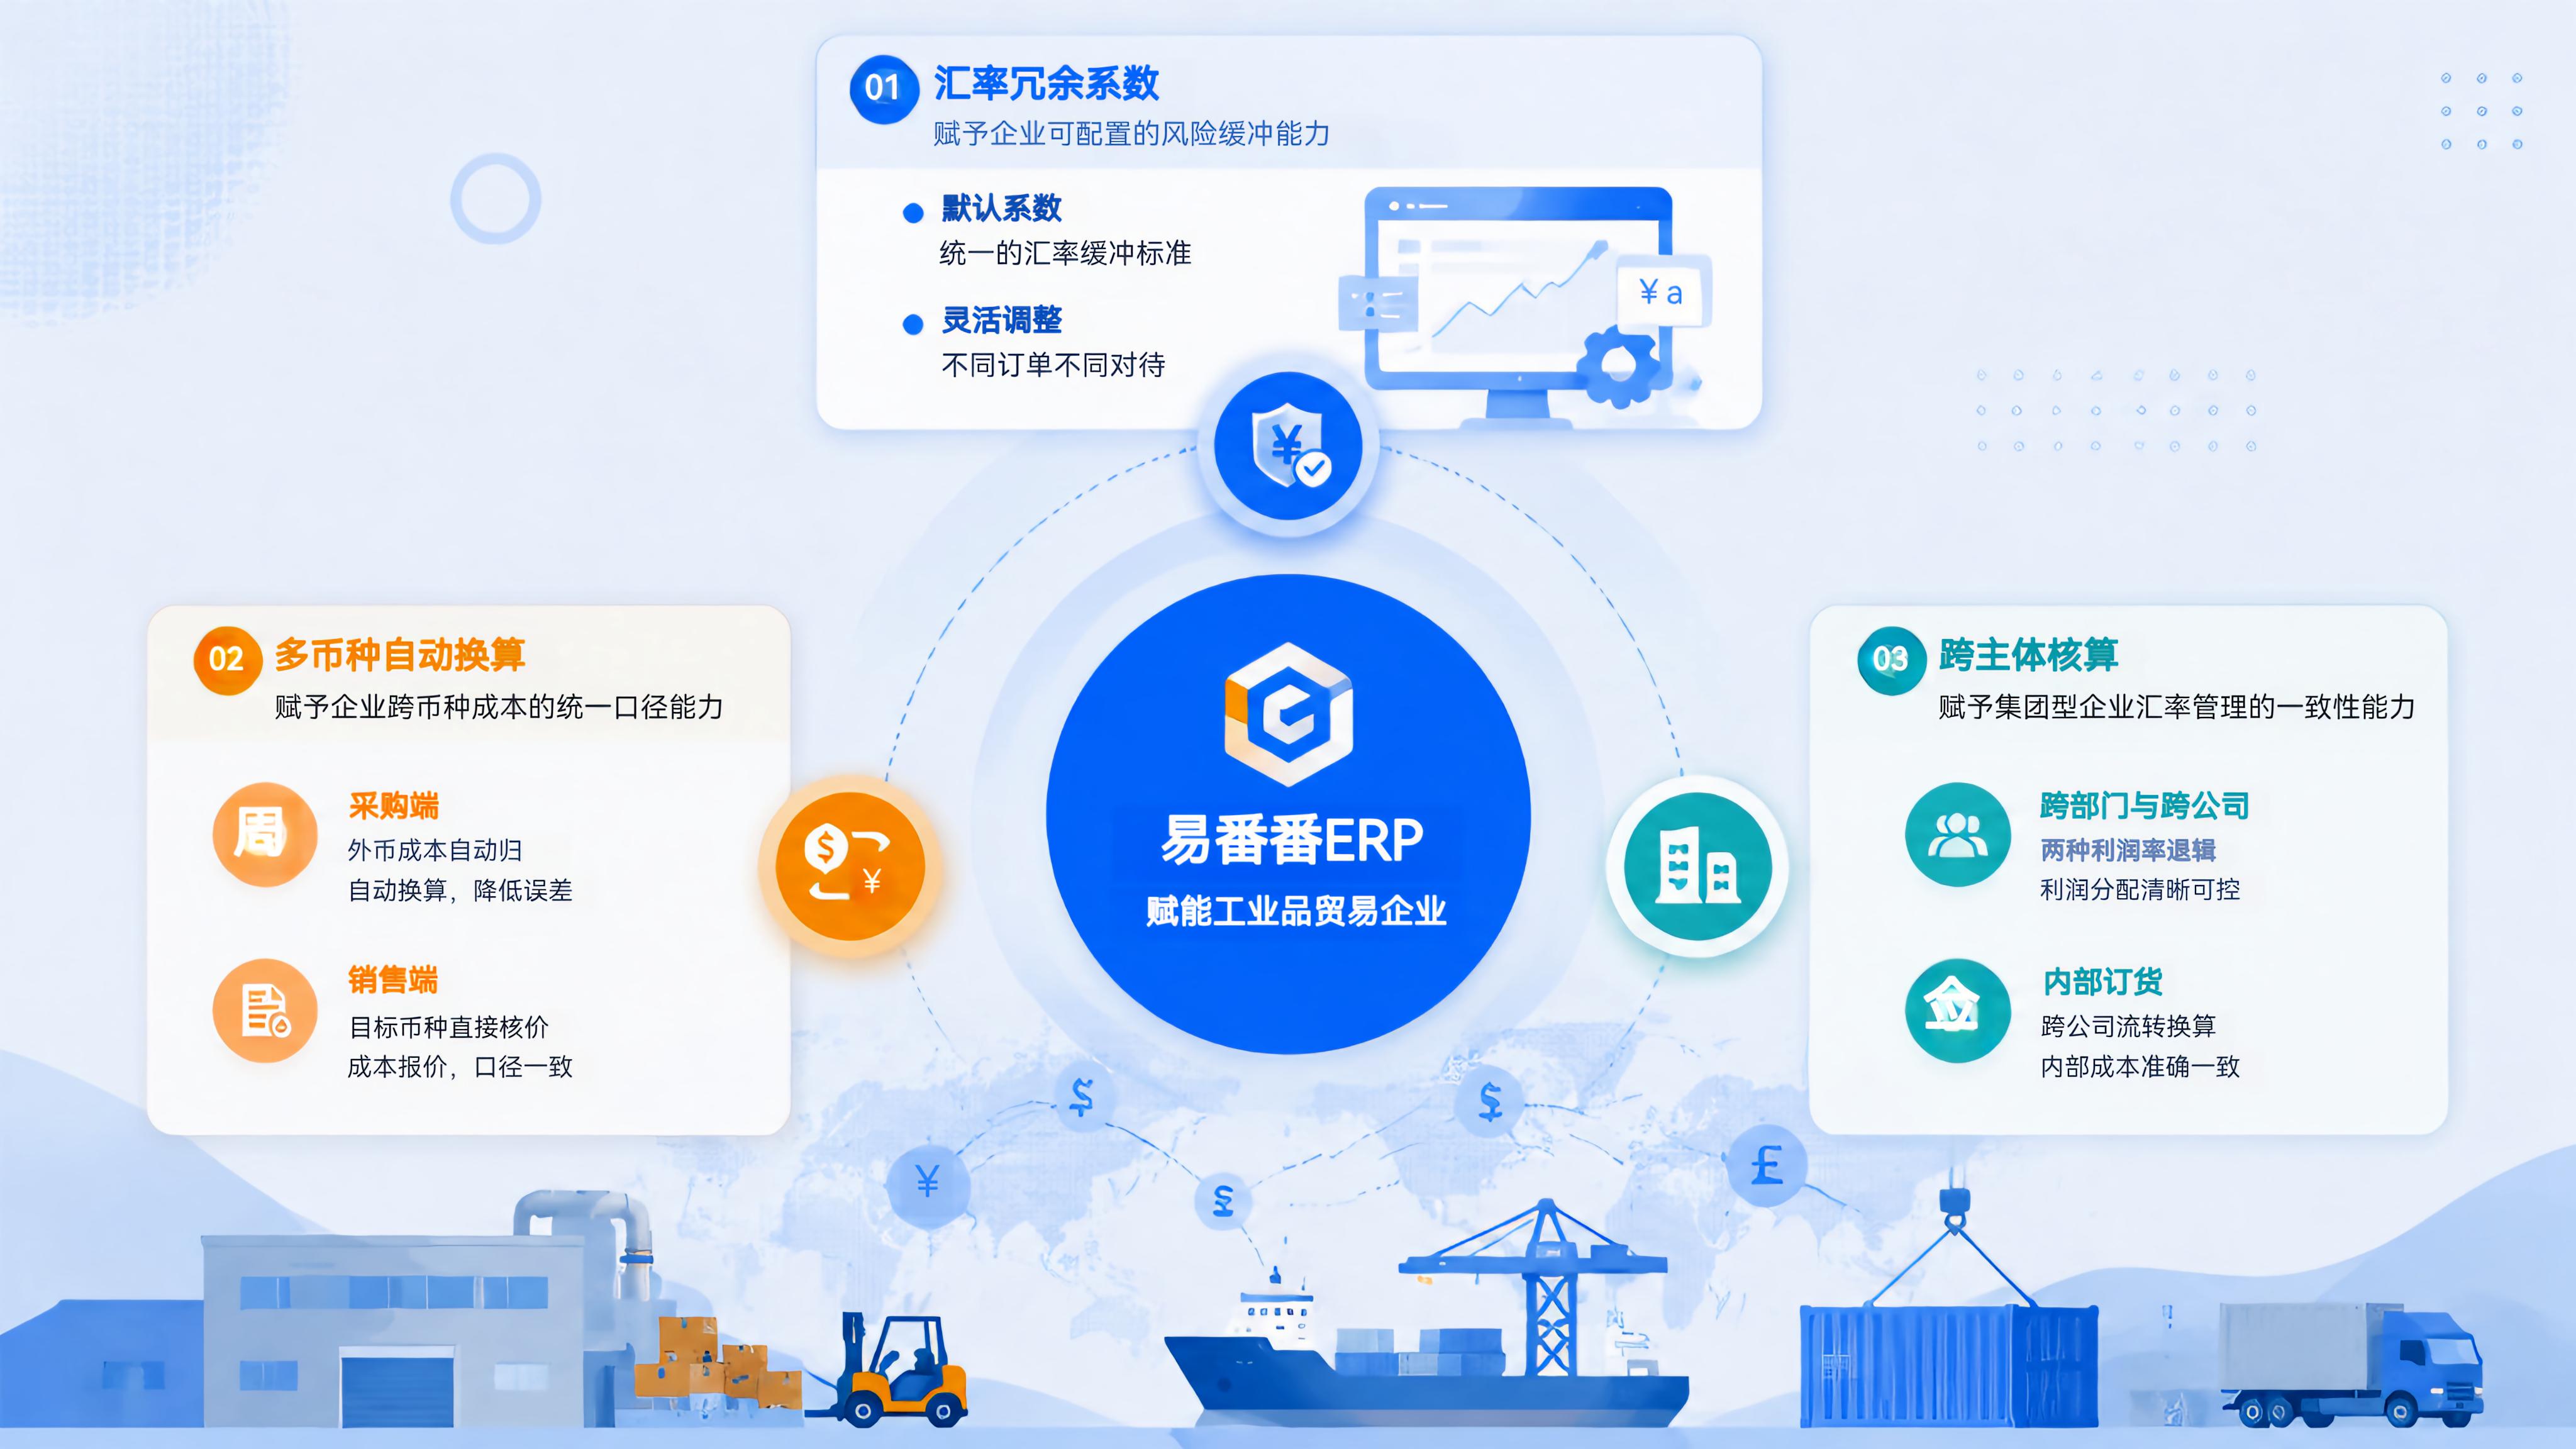
易番番ERP做的正是这件事:它把汇率冗余系数、多币种自动换算、跨主体核算等机制嵌进成本核算的核心环节,提前对冲汇率波动带来的不确定性,让汇率起伏不再成为侵蚀利润的重大隐患,为企业经营收益稳稳加上一层保险。
一、汇率:进出口业务的基础经营变量
汇率并非进出口业务中的"意外风险",而是其经营环境的固有特征。采购端可能以美元、欧元结算,销售端面对不同国家的客户又要出具不同币种的报价单,最终利润还得回归本币口径来算。多币种交织的业务模式,决定了汇率变量贯穿于订单流转的每一个环节。
在传统的经营方式中,汇率缓冲往往依赖销售人员的个人判断,靠报价时在心里预留一个空间来对冲波动。这种做法的问题在于标准不统一、依据不充分,也无法在团队层面沉淀和优化。当企业业务规模扩大、产品线增多时,单凭个人经验就很难支撑精细化的经营了。
ERP的价值,在于把这套判断逻辑从人的脑子里搬进系统里。通过在核价流程中内置汇率相关的参数与机制,企业可以将汇率管理的逻辑固化为统一规则,主动抵御汇率起伏带来的冲击,让每一笔订单的核算都遵循同一套标准,同时又不牺牲单笔订单灵活调整的空间。
二、汇率冗余系数:赋予企业可配置的风险缓冲能力
2.1 默认系数:统一的汇率缓冲标准
汇率冗余系数是易番番ERP在成本核算环节内置的核心机制之一。管理员可以在系统里设定一个默认的汇率冗余系数,每次做成本核算时系统自动带入,操作人员也可以根据这笔订单的币种、交付周期等因素做调整。
企业可以根据自身的风险偏好、历史汇率波动幅度和订单平均周期,设定一个合理的默认冗余系数,使所有订单的核算都建立在统一的汇率缓冲标准之上。
2.2 灵活调整:不同订单不同对待
统一标准并不意味着一刀切。由于每笔核算时系数都可以修改,操作人员依然保留了根据订单具体情况灵活判断的空间:对于交付周期长、汇率波动风险大的订单,可以适当提高冗余系数;对于周期短、风险可控的订单,则可以维持较低水平。缓冲空间与真实风险匹配,而不是机械地套用同一个数字。
三、多币种自动换算:赋予企业跨币种成本的统一口径能力
3.1 采购端:外币成本自动归拢
进出口业务中,采购和销售的币种经常对不上。但在易番番ERP里,供应商报价单中各种币种的产品成本和费用,转到成本核算时会自动按系统汇率换算成统一口径,操作人员不用再拿计算器逐项折算。从采购端到核算端,币种转换全程由系统完成,人工误差可以被降到最低。
3.2 销售端:目标币种直接核价
到了给客户报价的环节,销售人员可以直接选用目标币种下的成本数据来核价,不管客户要什么币种的报价,对应的完整成本信息都在系统里,不需要再自己做一轮跨币种折算。系统基于该货币下的成本进行报价计算,确保从成本到报价的币种逻辑始终一致。
四、跨主体核算:赋予集团型企业汇率管理的一致性能力
4.1 跨部门与跨公司:两种利润率逻辑
对于拥有多个公司主体的集团型进出口企业而言,汇率管理还要多一层复杂性。不同公司主体可能用不同的记账本位币,产品在集团内部流转时,跨币种的成本核算和利润分配都需要处理。
易番番ERP在集团多公司架构下,区分了跨部门利润率和跨公司利润率两种核算逻辑:销售和采购是同一家公司时,用跨部门利润率;是不同公司时,用跨公司利润率。这样的区分让企业可以根据内部组织架构和税务筹划的需要,为每个环节设定合理的利润空间,从采购到销售的整条链路成本和利润分配都清晰可控。
4.2 内部订货:跨公司流转的汇率换算
当产品涉及内部订货,需要在集团不同公司之间流转时,系统会按双方主体的币种自动进行汇率换算,从而提升跨公司核价的准确率,保证内部流转的产品成本在不同币种主体之间用同一套核算逻辑,不会因为换算不一致而出现内部成本失真。这一机制让集团型企业在多个公司主体、多种记账本位币的复杂架构下,依然能保持汇率管理逻辑的一致性和可追溯性。
结语
汇率是进出口业务无法回避的基础变量,但变量的存在并不意味着利润的不可控。易番番ERP通过系统化的汇率风险缓冲机制,将波动的影响纳入可控的计算体系,为每一笔订单的利润加上了制度性的“保险”,让企业在多变的国际市场中始终保持对利润的清晰把控。


